
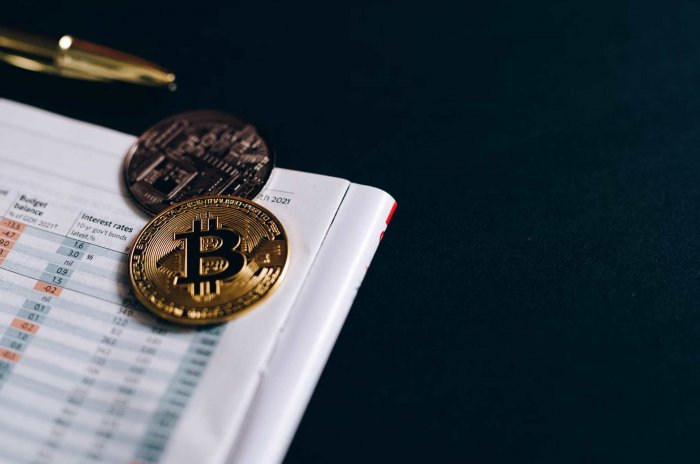
В Україні готуються запровадити окремі правила оподаткування криптовалюти та законодавчо врегулювати діяльність криптобірж. 4 листопада 2026 року Комітет Верховної Ради з питань фінансів, податкової та митної політики підтримав законопроєкт №10225-д про регулювання обороту віртуальних активів до другого читання. За відповідне рішення проголосували 20 членів комітету. Forbes.ua+1 Документ передбачає оподаткування прибутку від продажу криптоактивів, пільгову ставку для раніше придбаних монет і нові вимоги до торговельних платформ. Запланована дата набрання чинності — 1 липня 2027 року, однак закон ще має ухвалити парламент, пише IZ.
Коли в Україні запровадять податок на криптовалюту
Розгляд законопроєкту №10225-д у другому читанні запланований на листопад 2026 року. Документ уже пройшов перше читання 3 вересня 2025 року, коли його підтримали 246 народних депутатів. Після ухвалення парламентом закон має бути підписаний президентом та офіційно оприлюднений.
Запропонована дата початку дії нового регулювання — 1 липня 2027 року. Саме з цього часу планують запустити спеціальний податковий режим для операцій із цифровими активами. Укрінформ+1 Проте остаточні строки залежатимуть від ухваленого тексту закону.
Які податки на криптовалюту планують встановити
Законодавці пропонують оподатковувати не всю суму, отриману від продажу криптовалюти, а позитивний фінансовий результат. Для фізичних осіб передбачають стандартну ставку податку на доходи та військовий збір.
| Вид оподаткування | Запланована ставка |
|---|---|
| Податок на доходи фізичних осіб (ПДФО) | 18% |
| Військовий збір | 5% |
| Загальне податкове навантаження | 23% |
| Пільговий ПДФО для раніше придбаних активів | 5% |
| ПДВ на операції з віртуальними активами | Не застосовується |
Пільгова ставка 5% стосується саме ПДФО, а не автоматично всього податкового навантаження. Військовий збір необхідно враховувати окремо. Перехідний режим планують застосовувати до активів, придбаних до набрання чинності законом.
Як розраховуватимуть податок із прибутку від криптовалюти
В основу розрахунку планують покласти різницю між доходом від продажу цифрового активу та підтвердженими витратами на його придбання.
Наприклад, інвестор купив Bitcoin за 100 000 гривень, а згодом продав за 150 000 гривень. Прибуток від операції становить 50 000 гривень. За запропонованими стандартними ставками розрахунок виглядатиме так:
Умовний приклад за майбутніми правилами
Ціна придбання
100 000 грн
Ціна продажу
150 000 грн
Прибуток50 000 грн
ПДФО 18%9 000 грн
Військовий збір 5%2 500 грн
Загальна сума податків11 500 грн
Чи потрібно буде платити податок за обмін Bitcoin на Ethereum
Законопроєкт передбачає звільнення від оподаткування операцій обміну одного віртуального активу на інший. Зокрема, це стосується ситуації, коли власник обмінює Bitcoin на Ethereum без продажу за звичайні гроші.
Також запропоновано не оподатковувати прибуток від операцій із віртуальними активами в межах однієї мінімальної заробітної плати. Forbes.ua+1 Показник мінімальної зарплати визначатиметься відповідно до законодавства на відповідний період.
Окремі правила можуть стосуватися майнінгу, отримання токенів через airdrop та первинного випуску цифрових активів. За моделлю, описаною в законопроєкті, саме отримання таких токенів не обов’язково створюватиме оподатковуваний дохід. Водночас їх подальший продаж може спричинити податкові зобов’язання.
Що буде з криптовалютою, купленою до ухвалення закону
Для власників криптовалют, придбаних до запуску нового регулювання, передбачають спеціальний перехідний період до 31 грудня 2028 року.
Протягом цього часу планують дозволити застосовувати знижену ставку ПДФО — 5% — до відповідних операцій зі старими активами. Згідно з повідомленнями про редакцію, підтриману комітетом 4 листопада, ця пільга має поширюватися на криптовалюту, придбану до набрання чинності законом. Укрінформ+1
Для підтвердження дати та вартості придбання можуть знадобитися історія операцій на криптобіржі, банківські виписки, відомості про поповнення торговельного рахунку та інші документи. Остаточні умови застосування зниженої ставки визначатиме ухвалена редакція Податкового кодексу.
Які правила оподаткування криптовалюти діють в Україні у 2026 році
До запуску спеціального режиму доходи фізичних осіб від продажу криптовалюти підпадають під загальні норми оподаткування.
Державна податкова служба у роз’ясненні від 6 жовтня 2026 року зазначила, що до загального річного оподатковуваного доходу включаються кошти від продажу криптовалюти. ck.tax.gov.ua Залежно від джерела виплати їх розглядають як іноземний або інший дохід.
При цьому податкова виходить із суми отриманих коштів, а не автоматично з різниці між ціною придбання та продажу. Через відсутність спеціального механізму оподаткування витрати на купівлю криптовалюти не завжди можна відняти від доходу під час визначення податкової бази.
Для фізичних осіб загальне податкове навантаження становить 18% ПДФО та 5% військового збору. Водночас конкретні зобов’язання залежать від документів, характеру операції та статусу платника.
Громадяни, які отримали дохід, що підлягає декларуванню, подають річну декларацію про майновий стан і доходи. За загальним правилом це потрібно зробити до 1 травня наступного року, а самостійно визначені податкові зобов’язання сплатити до 1 серпня з урахуванням календарних правил перенесення строків. rv.tax.gov.ua
Подати декларацію можна через Електронний кабінет платника податків.
Що зміниться для криптобірж та власників цифрових активів
Законопроєкт №10225-д регулює не лише податки. Він також встановлює правові вимоги до компаній, які працюють із віртуальними активами.
| Напрям | Заплановані зміни |
|---|---|
| Криптовалютні біржі | Авторизація постачальників послуг |
| Зберігання активів | Відокремлення коштів і криптоактивів клієнтів від майна компаній |
| Фінансовий моніторинг | Перевірка клієнтів і походження коштів |
| Податковий облік | Звітування про операції з віртуальними активами |
| Захист користувачів | Правила розгляду скарг та відповідальності постачальників послуг |
| Регулювання | Розподіл повноважень між НКЦПФР та НБУ |
Основним регулятором більшості категорій криптоактивів планують визначити Національну комісію з цінних паперів та фондового ринку. Національний банк відповідатиме за визначені законодавством напрями, зокрема токени електронних грошей.
Для криптовалютних платформ також передбачають вимоги до звітності та контролю операцій. Власникам активів необхідно буде враховувати нові правила підтвердження походження коштів і декларування доходів.
Чи потрібно буде декларувати криптовалюту, якщо її не продавати
Саме володіння Bitcoin, Ethereum або іншими криптоактивами без отримання доходу не означає автоматичного виникнення податку на прибуток від їх продажу.
За запропонованим спеціальним режимом податкові зобов’язання фізичної особи переважно пов’язуватимуться з реалізацією активів і визначенням фінансового результату. Зростання ринкової вартості монет у криптогаманці без продажу не прирівнюватиметься до реалізованого прибутку.
Однак правила податкового декларування та фінансового моніторингу потрібно розрізняти. Відсутність оподатковуваного прибутку не виключає обов’язку підтвердити походження активів у випадках, визначених законодавством.


Коментарії:
немає коментарів